Dans un contexte économique où la maîtrise budgétaire et la recherche de gains de productivité demeurent prioritaires, la visibilité sur les engagements financiers constitue un prérequis incontournable. Les outils de Spend Analysis (analyse des dépenses) répondent précisément à cet impératif en offrant aux directions achats une vision exhaustive, nettoyée et hiérarchisée de leurs flux financiers. Véritable passerelle entre la finance et les opérations, ces solutions permettent de passer d’une gestion réactive des factures à un pilotage stratégique des catégories de dépenses.
Le périmètre fonctionnel de l’analyse des dépenses
L’objectif fondamental d’un système de Spend Intelligence est d’extraire des volumes considérables d’écritures comptables, de bons de commande et de contrats, pour les transformer en indicateurs exploitables. Ce processus s’articule autour de plusieurs étapes clés :
- L’extraction et la consolidation multi-sources : regrouper des données dispersées au sein de multiples ERP, systèmes comptables ou outils métiers.
- Le nettoyage et la normalisation : corriger les doublons de fournisseurs, unifier les dénominations sociales et harmoniser les référentiels articles.
- La classification catégorielle : affecter chaque ligne de dépense à une arborescence standardisée (comme l’UNSPSC ou une nomenclature interne propre à l’entreprise).
En amont du processus, ces outils mettent en lumière les concentrations de dépenses par fournisseur, les volumes d’achats non couverts par un accord-cadre (maverick spend) et les potentielles redondances dans le panel de prestataires. Ces données enrichies préparent efficacement le terrain pour l’e-Sourcing, arme fatale de la réduction de coûts, en identifiant les leviers de négociation prioritaires lors des consultations.
Un outil de pilotage pour les acheteurs et la direction générale
La valeur de l’analyse des dépenses varie selon le profil des utilisateurs :
Pour les équipes achats et approvisionnements
Les acheteurs de catégorie utilisent la spend analysis pour évaluer le respect des contrats négociés. En croisant les factures réelles avec les conditions tarifaires convenues, ils identifient immédiatement les écarts de facturation ou les fuites de valeur. De plus, couplée avec des indicateurs de qualité de service pour optimiser la relation fournisseurs, cette granularité analytique permet d’engager des revues d’affaires factuelles et constructives avec les partenaires stratégiques.
Pour le contrôle de gestion et la direction générale
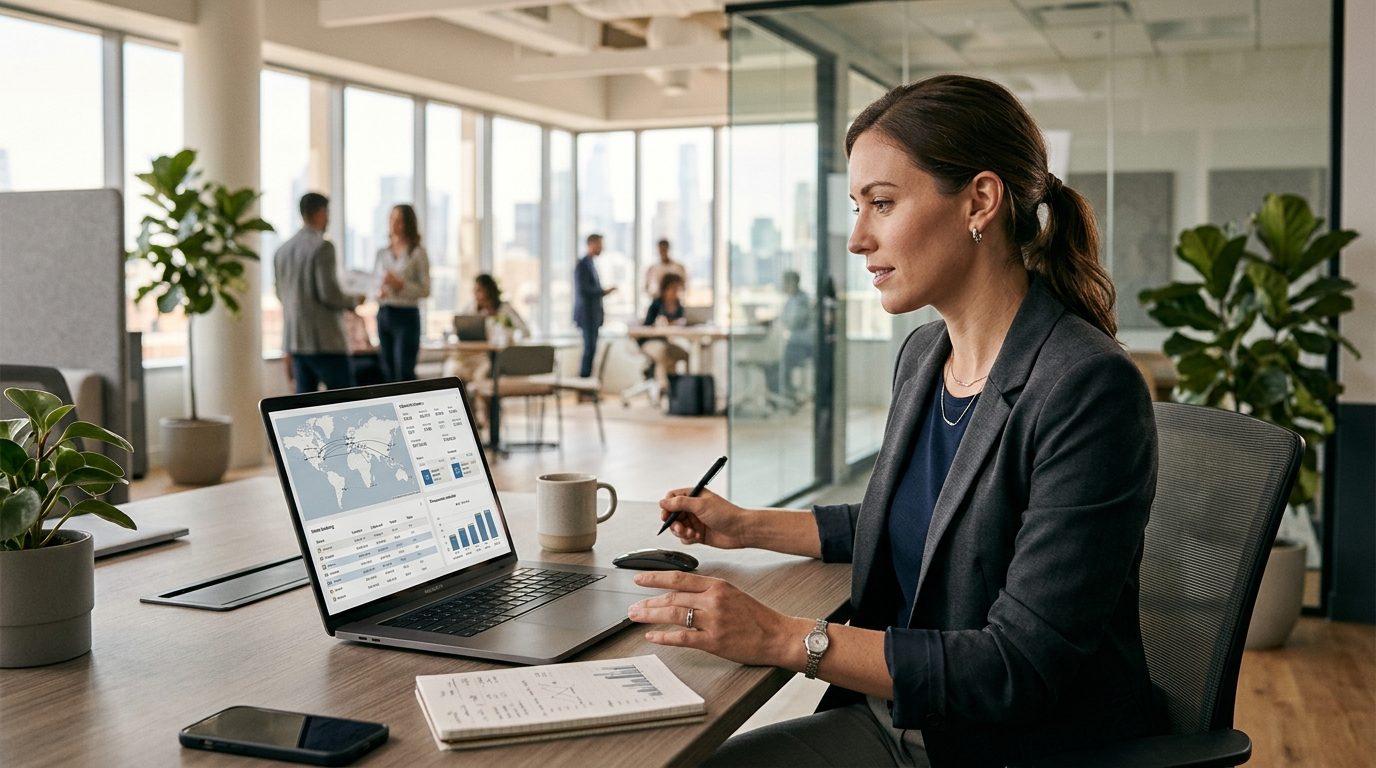
Les décideurs financiers disposent d’un tableau de bord synthétique pour mesurer la contribution réelle des achats à la marge globale de l’entreprise. Ils peuvent anticiper les variations budgétaires, observer l’exposition aux risques pays ou matières premières, et évaluer la conformité des processus internes.
Modèles technologiques : SaaS, modules ERP et services managés
Pour déployer une solution d’analyse des dépenses, les organisations disposent aujourd’hui de plusieurs approches complémentaires selon leur maturité technique et leurs ressources budgétaires :
- Les modules natifs des grands éditeurs ERP : intégrés aux entrepôts de données de l’entreprise, ils offrent une synchronisation en temps réel et une continuité parfaite avec les processus de comptabilité générale. Leur mise en œuvre exige néanmoins des investissements initiaux élevés et des cycles de paramétrage souvent longs.
- Les plateformes spécialisées en mode SaaS : désormais prédominantes, ces solutions cloud s’interfacent avec les systèmes existants via des connecteurs standards et exploitent l’intelligence artificielle pour automatiser la classification des données. Elles s’intègrent naturellement dans un écosystème où l’e-Procurement est au cœur de la fonction achats, garantissant une boucle d’amélioration continue entre l’analyse des dépenses et la passation de commande.
- Les prestations de conseil et services managés : pour les entreprises ne souhaitant pas acquérir d’outil propriétaire, des cabinets spécialisés prennent en charge la collecte, le retraitement ponctuel et l’analyse périodique des flux lors de missions ciblées d’audit de coûts.
Le choix final repose sur un arbitrage pragmatique entre la récurrence du besoin d’analyse, la volumétrie des transactions et la capacité des équipes internes à maintenir la propreté de leurs bases de données.